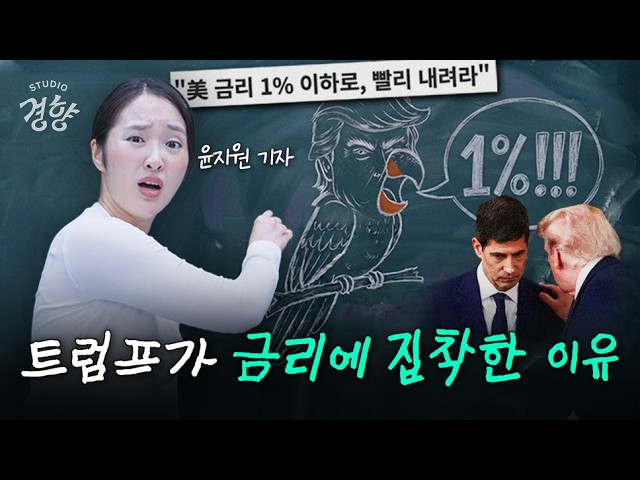
미국 대통령은 Truth Social에서 금리 1%를 반복하고, 연준 의장 케빈 워시는 압박에도 금리를 밀어 올렸다. 겉보기에는 기싸움이지만, 속내는 정부가 중앙은행을 압도하는 재정적 지배력(fiscal dominance) 과, 주거비·AI 투자가 붙잡는 스티키 인플레이션의 충돌이다. 미국 기준금리가 움직이면 한국 주담대·신용대출 이자까지 따라 움직인다.
미국 기준금리 언제까지 오를까? I 스튜디오경향
핵심 요약
- 트럼프의 1%는 표만의 문제가 아니다: 폴 크루그먼도 「무식해 보이지만」 통화정책에 대한 재정적 지배력 우려로 경제학계가 긴장한다고 썼다. 금리를 내리면 국채 이자비용이 줄고, 인플레로 명목 GDP가 커지면 부채비율이 낮아 보인다.
- 부채와 이자의 규모: 미국 부채가 약 40조 달러 수준으로 거론되며, 이자비용이 연수입의 20%·국방비보다 크다는 설명이 나온다. 트럼프는 1%로 낮추면 매년 이자 1조 달러를 아낀다고 노골적으로 말했다.
- 워시는 꼭두각시가 아니었다: 임명 초 「puppet」 조롱을 받았으나 9월 16일 3년 2개월 만의 인상 뒤 외신 톤이 바뀌었다. 동력은 스티키 인플레—특히 CPI 바스켓의 약 35%를 차지하는 주거비(셸터).
- AI가 수요 측 물가를 민다: 반도체·구리·전력·변압기 등 AI 인프라 투자가 비용 상승을 산업 전반으로 전파한다. 매파·중도·비둘기파 지역총재가 모두 경계한다.
- 단기 판정승은 워시, 장기 줄다리기는 부채: 전문가들은 단기적으로 워시가 우세하다고 보지만, GDP 대비 공공부채가 100%에서 10년 뒤 120%로 갈 수 있다면 연준도 금리를 마음대로 못 올리는 재정적 지배력에 포획될 위험이 있다. 그 비용은 서민 물가와 자산 버블 쪽으로 전가될 수 있다.
상세 정리
1% 무새가 노리는 것
중앙은행은 물가·고용을 관리하는 돈의 관리자이고, 정부는 돈을 쓰는 쪽이라 이해관계가 상충한다. 그래서 독립성이 강조된다. 재정적 지배력은 그 균형이 깨져 쓰는 쪽이 위에 앉은 상태다. 금리를 낮추면 (1) 신규·차환 국채 금리가 싸져 이자 부담이 줄고, (2) 수요·인플레가 살아 명목 GDP(분모)가 커지면 부채비율(부채/명목GDP)이 개선된 것처럼 보인다. 앉은자리에서 화폐 가치가 깎이는 셈이라 샤넬 가방이 지갑으로 쪼그라드는 비유가 등장한다. IMF도 정부 부채·재정 지배 우려를 경고했다는 점이 인용된다.
스티키 인플레와 주거비
코로나 공급망·재정 살포 뒤 CPI가 8% 가까이 치솟았다가 연준 긴축으로 내려앉으며 「소프트 랜딩」 이야기가 나왔다. 그런데 물가가 다시 꿈틀댄다. 8월 CPI가 전년 대비 3.4%·전월 대비 0.4% 상승한 수치가 제시된다. 유가·중동 전선은 단기 충격이고, 끈적함의 본체는 서비스—그중 셸터(자가귀속임대료·임대료·숙박)다. 하버드 조사로 세입자 4명 중 1명(약 1,210만 가구)이 소득의 절반 이상을 주거에 쓴다는 통계가 나온다. 2008년 이후 주택 공급 부진·규제가 원인으로 꼽히며, 캔자스시티 연은 총재는 「stubborn and sticky」라고 표현했다.
AI라는 수요 측 압력
기업들이 금리가 비싸도 AI 선두를 위해 투자를 멈출 수 없다는 식의 수요가 반도체·구리·전력을 밀어 올린다. 세인트루이스 연은(매파)은 원자재, 뉴욕 연은 존 윌리엄스(중도)는 반도체·전력·변압기가 다른 제품 가격으로 전파된다고 했고, 시카고 연은 오스탄 굴스비(비둘기)조차 「수요가 뜨거울 때 연준이 할 일이 있다」고 했다. 연내 추가 인상 가능성을 배제하지 않는 내부 분위기로 읽힌다.
싸움의 결말과 금
상식적으로 기준금리·국채금리가 오르면 이자 없는 금은 매력이 떨어진다. 그런데 시티 프라이빗뱅크 고객 사이에서는 금 문의가 늘었다는 조사가 소개된다. 인플레 우려가 금리 인상 폭보다 크면 실질금리가 마이너스가 되고, 워시가 물가만큼 금리를 못 올리면 재정 지배 우려가 현실이 된다. 빚더미 정부가 연준의 멱살을 잡는 구도다. 워시가 굴복해 인플레가 지속되면 미국 서민이 비용을 지고, 한국은 금리 정상화가 늦어지며 자산 버블이 유지될 수 있다는 함의로 맺는다.
보는 포인트
- 「1%」를 포퓰리즘으로만 보지 말고 이자·부채비율 메커니즘으로 읽기
- CPI에서 셸터 비중(약 35%)이 스티키의 핵심인 이유
- AI 붐이 매파·비둘기를 동시에 경계하게 만드는 수요 충격
- 금 수요가 「금리 상승=위험자산 회피」 공식을 깨는 신호
- 미국 금리 → 한국 주담대라는 전달 경로
원본 정보
- 채널: 스튜디오 경향
- 게시일: 2026-09-29
- 영상: https://www.youtube.com/watch?v=IUezApwQ-y4
- 길이: 약 19분 36초 · 조회수 약 1.8만 회 (2026-09-30 수집 기준)
- 챕터: 기준금리 전망 → 트럼프·워시 갈등 → 1% 무새 → 워시·영어교실 → AI 고민 → 결말 → 10만 구독