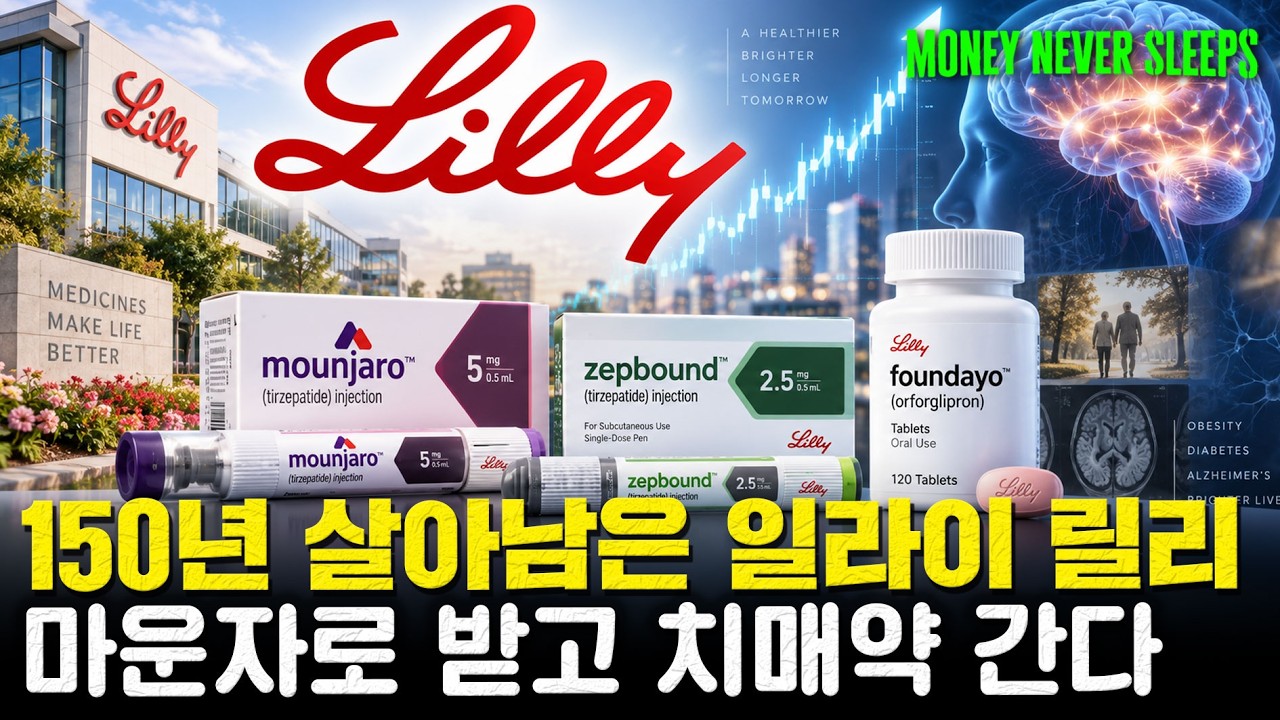
일라이 릴리는 비만약 원툴 회사가 아니다. 당뇨 치료제이자 비만 주사로 세상 트렌드를 바꾼 마운자로와 재바운드가 매출의 65%를 쓸어 담고 있지만, 1923년 세계 최초로 인슐린을 대량 생산한 이래 150년간 당뇨와 인간 건강에 몰두해 온 회사다. 이제 다음 무대는 알츠하이머 치매 치료제 키순라와 먹는 비만약이다. 다만 PER 41배라는 빅테크식 밸류에이션이 시장 기대를 이미 상당 부분 선반영하고 있다는 점은 투자 판단에서 분리해 봐야 할 영역이다.
비만 다음 치매까지 노리는 일라이 릴리 (150년 기업)
핵심 요약
- 일라이 릴리는 1876년 남북전쟁 참전 군인이자 약사였던 일라이 릴리 대령이 설립한 150년 역사의 기업으로, 시가총액 1조 달러를 넘긴 미국 기업 12위권 헬스케어 대장주다.
- 1923년 세계 최초로 인슐린을 대량 생산·상용화했고, 이 당뇨 집착이 100년 넘게 이어져 GLP-1 기반 비만약 마운자로와 재바운드로 이어졌다.
- 최근 분기 매출 약 230억 달러(30조 원 이상)로 전년 대비 48% 증가했고, 마운자로 99억 달러와 재바운드 49억 달러가 전체 매출의 65%를 차지했다. 연간 매출 전망은 최대 870억 달러로 상향됐다.
- 미국 시장에서 노보노디스크를 제치고 점유율 60%를 넘겼고, 먹는 비만약 오르글리프론과 감량률 28%의 삼중작용제 레타트루타이트가 다음 카드다.
- PER은 노보노디스크 약 11배, 존슨앤드존슨 32배와 비교해 무려 41배로, 기대 성장이 주가에 상당히 반영돼 있어 임상 실패와 보험·급여 리스크가 주가 변동성으로 직결된다.
상세 정리
1876년: 가짜약이 판을 치던 시대의 반발에서 출발
설립자 일라이 릴리 대령은 남북전쟁 참전 군인이자 약사였다. 19세기 후반의 미국은 효과 없는 가짜약이 만병통치약처럼 팔리던 시대였고, 불량 약품으로 환자를 속이고 이득을 취하는 현실에 분노한 그는 과학적 검증을 거친 약만 만들겠다는 확고한 철학으로 연구소 기반 제약 회사를 차렸다. 원칙을 철저히 지키는 이 깐깐한 창업 정신이 세계 1위 기업의 뼈대가 됐다는 평가다.
이 철학 위의 첫 전환점이 인슐린이다. 캐나다 토론토대 연구진이 발견한 인슐린을 릴리가 1923년 세계 최초로 대량 생산해 상용화하면서, 한 번 걸리면 서서히 말라 죽어가던 제1형 당뇨 환자의 생존 가능성이 크게 바뀌었다. 릴리가 가장 잘하는 것은 좋은 약을 발견하고 그 약을 수많은 환자가 쓸 수 있게 만드는 일이었고, 이것이 100년 넘게 당뇨 계열 질환 치료에 몰두하게 만든 이유가 됐다.
특허 절벽을 넘기며: 트루리시티까지
150년 역사가 항상 순탄하지는 않았다. 항우울제와 골다공증 치료제 같은 대표 약물의 특허가 만료되면서 2010년대 중반에는 매출과 순이익이 매년 두 자릿수씩 떨어지는 시기도 있었다. 회사는 그 와중에 차세대 약물 개발에 매출의 20%를 넘는, 50억 달러에 가까운 돈을 쏟아부었고 그 결과물이 주 1회 투여하는 당뇨 치료제 트루리시티였다. GLP-1 기반의 새로운 혈당 조절 방법의 등장이었고, 당뇨와 비만에 대한 100년 넘는 집착이 새 챕터를 여는 순간이었다.
마운자로와 재바운드: 약 하나가 트렌드를 바꾸다
마운자로와 재바운드는 사실상 하나의 약물이다. 원래 제2형 당뇨병 치료제로 개발된 마운자로가 체중 감량용 비만 치료제로 재바운드라는 이름으로 각각 승인됐고, 품귀 현상이 날 정도로 수요가 폭발했다. 실적 구조를 보면 회사의 체질이 어떻게 바뀌었는지가 드러난다. 최근 분기 전체 매출은 약 230억 달러로 작년 같은 기간 대비 48% 증가했고, 그 가운데 마운자로가 혼자 한 분기에 99억 달러, 재바운드가 49억 달러의 매출을 기록했다. 두 약을 합치면 전체 매출의 65%, 우리 돈 20조 원에 육박하는 규모다. 회사는 연간 매출 전망치도 기존보다 20억 달러 이상 높인 최대 870억 달러로 올려 잡았다.
시장 확장도 진행 중이다. 미국 시장에서는 경쟁사 노보노디스크를 제치고 시장 점유율 60%를 넘겨 장악했고, 인도를 비롯한 아시아 시장에서도 공세를 이어가고 있다. 다음 단계는 먹는 비만약이다. 오르글리프론이 올해 4월 성공적으로 출시됐고, 감량률 28%에 달하는 효능을 보인 삼중작용제 비만 치료제 레타트루타이트가 개발 막바지에 있다. 비만 치료가 주사에서 알약으로 바뀌고 새 주사제가 또 나오는 흐름은 전체 시장에서의 영향력 확대로 이어진다.
비만약 다음: 뇌질환과 키순라
릴리가 비만약만 연구하는 회사가 아니라는 근거는 중추신경계 영역에 있다. 과거 전 세계적 신드롬을 일으킨 우울증 치료제 프로작을 만든 곳이 바로 릴리이고, 지금은 우울증을 넘어 알츠하이머 치매로 영역을 넓히고 있다. 증상의 기전이 완전히 밝혀지지 않은 상태에서도 치료 효과가 보고되고 있으며, 이 능력은 2024년 기적이라 불리는 알츠하이머 치매 치료제 키순라의 미국 FDA 최종 승인으로 이어졌다.
리스크: 수요 폭발 뒤에 있는 보험과 급여의 벽
모든 것이 순탄한 것은 아니다. 수요가 많아도 매출로 이어지는 데는 조건이 있다. 약품 판매는 치료의 지속이라는 의료 현장과 보험의 문제로 직결된다. 환자의 가격 부담이 누적되고, 부담과 부작용으로 투약을 중단하는 사례가 늘면 비만약 수요가 순간 꺾일 수 있고, 매출 비중이 높은 비만약 매출이 그대로 내려앉을 수 있다. 그래서 키순라가 병원과 보험의 급여 목록에 본격적으로 올라가는 것이 상당히 중요한 과제로 꼽힌다.
밸류에이션: 빅테크 잣대와 리스크
월가는 릴리를 전통 제약사가 아니라 거의 빅테크 기술주의 잣대로 평가한다. 9월 초 기준 주가수익비율(PER)은 경쟁사 노보노디스크가 약 11배, 전통의 강자 존슨앤드존슨이 32배인 데 반해 릴리는 무려 41배에 달한다. 거대 제약사 대비 눈에 띄게 높은 프리미엄은 앞으로의 실적 성장 기대감이 주가에 이미 상당 부분 반영됐다는 뜻이기도 하다. 투자 시 주의할 리스크는 세 가지로 정리된다. 신약 임상 결과가 시장 기대치에 못 미칠 경우, 치매 치료제 판매 속도가 예상보다 느릴 경우 주가가 큰 폭으로 출렁일 수 있다. 그리고 위고비라는 강력한 무기로 점유율 싸움을 벌이는 노보노디스크와의 구도가 계속 체크 포인트다.
정리하면 릴리는 유행을 탄 테마주가 아니라 인류의 수명 연장과 삶의 질 개선이라는 메가트렌드를 맨 앞에서 이끄는 대장주로 봐야 하고, 150년을 버텨낸 경쟁력으로 다음 먹거리를 준비하고 있는지, 막대한 매출과 자금이 새로운 성과로 이어지는지가 지켜볼 지점이다.
보는 포인트
- 인슐린 대량 생산에서 GLP-1 비만약까지 이어지는 당뇨 100년 집착의 계보
- 두 약물이 한 분기에 20조 원에 육박하는 매출, 전체의 65%를 차지하는 실적 구조
- 주사에서 알약으로: 오르글리프론과 레타트루타이트의 시장 확장 논리
- 수요 폭발 뒤에 있는 약가 부담, 투약 중단, 보험 급여라는 리스크 체인
- PER 41배라는 프리미엄이 의미하는 선반영과 임상 실패 시의 하락 폭
원본 정보
- 채널: 머니네버슬립
- 게시일: 2026-09-27
- 영상: https://www.youtube.com/watch?v=hds_sDCMjjw
- 길이: 약 9분 · 조회수 약 4,100회 (수집 시점 기준)
- 유의: 본문의 수치는 자막 기반이라 오차 가능