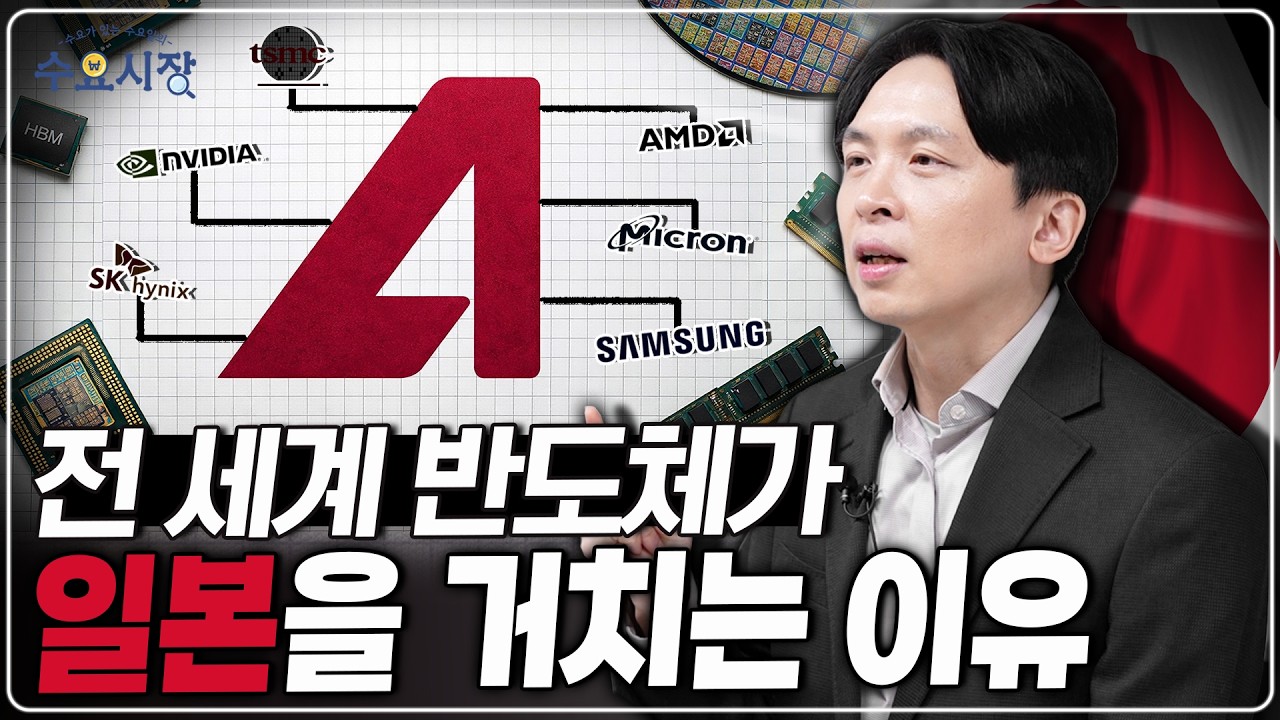
네덜란드에 ASML이 있다면 일본에는 어드반테스트(Advantest)가 있다. 반도체 칩의 성능을 검사하는 테스터를 만드는 회사다. 삼성·SK하이닉스·마이크론의 HBM도, 엔비디아·AMD의 GPU도 이 회사 장비 없이는 출하가 어렵다. 테스트 장비 하나에 전 세계 반도체 공급이 묶여 있는 구조다.
이 회사 없이는 반도체를 못 팝니다ㅣ어드반테스트가 일본판 ASML이 될 수 있었던 비밀ㅣ수요시장
핵심 요약
- 반도체 테스터계의 슈퍼을: 메모리·SoC(시스템온칩) 양측에서 지배적 점유율을 차지한다. AI GPU·HBM 수요 폭증으로 테스트가 생산 병목이 되면서 협상력이 커졌다.
- 계측기에서 테스터로: 1954년 다케다 리켄공업으로 출발해 디지털 계측기로 성장한 뒤, 일본 DRAM 호황기에 메모리 테스터 표준 장비가 됐다. 사명 변경은 글로벌·테스터 중심 선언이었다.
- Verigy 인수가 분기점: 메모리만으로는 SoC 시장에서 테라다인(Teradyne)에 밀렸다. 2011년 HP 분사 기업 Verigy를 인수하며 SoC 테스트 역량을 확보했다.
- 한 번에 끝나는 테스트: 256핀 동시 테스트와 유연한 메모리 공유로 긴 패턴을 한 번에 돌린다. 설계 단계부터 이 장비를 쓰면 양산도 같은 플랫폼에 묶인다.
- 듀얼 소싱은 시간이 걸린다: 고객도 단일 공급 위험을 알지만, 소프트웨어·공정 전환 비용 때문에 테라다인 병행 도입은 더딜 전망이다.
상세 정리
왜 ASML에 비유되나
어드반테스트가 만드는 것은 칩 자체의 제조 장비가 아니라 완성 칩이 설계대로 동작하는지 검사하는 테스터다. 그런데 AI 시대에는 트랜지스터 수가 폭발하면서 검사해야 할 데이터량도 폭증했다. 칩을 아무리 많이 만들어도 검사를 못 하면 출하가 막힌다. 테스터가 생산 병목이 되는 순간, 장비 회사의 위상은 ASML급으로 올라간다.
메모리 3사(삼성, SK하이닉스, 마이크론)의 HBM 성능 검증과 GPU 시장의 엔비디아·AMD가 이 장비에 의존한다는 설명이 영상의 출발점이다. 시장에서는 사실상 독점에 가까운 점유율로 평가된다.
1954년, 대기업이 안 보던 계측 시장
창업자 다케다 이쿠(武田郁夫)는 전기공학을 전공한 뒤 전기시험소에서 일하다, 히타치·미쓰비시 같은 대기업이 집중하지 않던 계측기 시장에 뛰어들었다. 회사명은 다케다 리켄공업.
1955년 소니가 일본 최초 트랜지스터 라디오를 내놓으며 전자 산업이 폭발했고, 반도체 제품의 성능 검사를 위한 고정밀 전자 계측 장비는 대부분 HP 같은 미국산이었다. 다케다 리켄은 이 틈을 파고들어 1954년 미세 전류 측정 장치, 1957년 디지털 계측기를 내놓았다. 당시 계측기는 대개 아날로그였고, 디지털 측정은 편의성으로 시장을 열었다.
반도체 테스트로 올인, 일본 DRAM과 함께 폭발
1960년대 집적회로(IC) 시대가 열리자 회사는 전자 계측 기술을 반도체 테스트로 확장한다. 1968년 일본 정부 기술 개발 보조금을 받아 1972년 LSI·메모리 테스트 장비 개발에 성공했고, 일본 반도체 기업의 표준 장비가 됐다.
결정적 행운은 1970년대 중반 통상성 주도의 국가 반도체 프로젝트다. NEC·도시바·히타치·미쓰비시·후지쓰 등이 지원을 받으며 일본 DRAM이 성장했고, 1980년대 일본은 세계 DRAM 시장의 50% 이상을 차지했다. 표준 테스터를 공급하던 다케다 리켄은 1980년부터 5년 만에 매출이 다섯 배로 늘며 메모리 테스터 세계 1위에 올랐다.
사명을 어드반테스트로 바꾼 것도 이 시점의 선언이다. 일본 로컬을 넘어 글로벌로 가면서, 사업 중심을 전자 계측기에서 반도체 테스터로 완전히 옮기겠다는 뜻이었다. 1990년대에도 메모리 테스터에서는 압도적 1위였다.
메모리만으로는 부족했다: Teradyne과 Verigy
문제는 반도체가 메모리만이 아니라는 점이었다. CPU·GPU·스마트폰 SoC 시장은 2000년대 기준 메모리보다 세 배 이상 컸고, 그 영역의 왕은 테라다인이었다. 어드반테스트도 SoC 테스터를 자체 개발했지만 점유율·성능 모두 부족했다.
전환점은 HP에서 분사한 Verigy(베리지)다. 기술력은 최정상급 SoC 테스트 플랫폼으로 평가받아 엔비디아·AMD도 사용했으나, 반도체 장비 특유의 호황·불황 사이클을 버틸 체력이 없었다. 2006~2010년 5년 평균 순이익률이 약 -3.9%로 독자 생존이 어려워졌고, 2011년 어드반테스트가 인수한다.
인수로 SoC 점유율이 약 30%까지 올라섰고, Verigy 플랫폼에 자체 R&D를 결합하면서 AI 시대의 경쟁력이 됐다.
AI GPU가 테스트를 ‘한 번에’ 요구하다
반도체 테스트의 기본은 정밀한 전압·전류 공급 후, 설계 시 만든 테스트 패턴의 디지털 신호를 입력 핀으로 보내 내부 회로 정상 여부를 확인하는 것이다. AI 시대에는 트랜지스터 수가 폭증해 필요한 데이터량이 커졌고, 여러 번에 나눠 검사하면 생산량이 떨어진다.
어드반테스트 장비는 입력 핀 256개를 동시에 테스트할 수 있고, 데이터 속도·메모리 용량이 AI GPU용 SoC 테스트에 맞춰져 있다. 핵심은 한 번에 끝내는 것이다. 256핀에 쓰는 메모리를 유연하게 나누고 합쳐 더 긴 테스트 패턴을 한 번에 실행한다. 설계 단계에서 이 테스터를 쓰면 양산 라인의 제조사도 같은 플랫폼을 쓰게 되는 락인(lock-in)이 생긴다.
2020년 이후 AI GPU 수요 폭증과 함께 어드반테스트는 테라다인을 추월했고, 메모리·SoC 양쪽에서 지배적 위치를 잡았다. 테라다인이 SoC 기반을 로봇·광학 등으로 넓힌 반면, 어드반테스트는 반도체 테스트에 올인했다. 양사 모두 매출의 10% 이상을 R&D에 쓰지만, 핀 밀도·초고전력 정밀 공급·메모리 공유 같은 고도화 요건을 맞춘 쪽이 어드반테스트라는 해석이다.
독점이 쉽게 안 바뀌는 이유
엔비디아·AMD 등이 단일 공급 위험을 인지하고 테라다인과의 듀얼 소싱을 시도하려 해도, 소프트웨어부터 공정까지 바꿔야 해서 자리 잡기까지 시간이 더 필요하다. 메모리 쪽에서는 HBM 시대에도 기존 강점이 유지되며, GPU와 HBM 양쪽에서 대체제가 없는 위치에 가깝다. 2025년 매출액 1조 엔 돌파가 전망된다는 언급으로 영상은 마무리된다.
보는 포인트
- 테스트가 ‘부가 공정’이 아니라 AI 시대 출하 병목이 된다는 구조 전환
- 메모리 독점 → SoC 약점 → Verigy 인수로 판을 바꾸는 M&A 타이밍
- 설계 툴 선택이 양산 장비 선택을 강제하는 생태계 락인
- 테라다인의 다각화 vs 어드반테스트의 올인, R&D 집중의 결과
- HBM·GPU 동시 수요가 만드는 ‘양쪽 독점’에 가까운 포지션
원본 정보
- 채널: Daishin TV
- 게시일: 2026-04-08
- 영상: https://www.youtube.com/watch?v=572pj0LaeKQ
- 길이: 약 8분 52초 · 조회수 약 15.6만 회 (2026-09 기준)
- 촬영: 2026-03-18 (영상 설명 기준)
- 참고: 개별 종목 의견은 출연자 개인 견해이며 대신증권 공식 투자의견이 아님 (영상 고지)