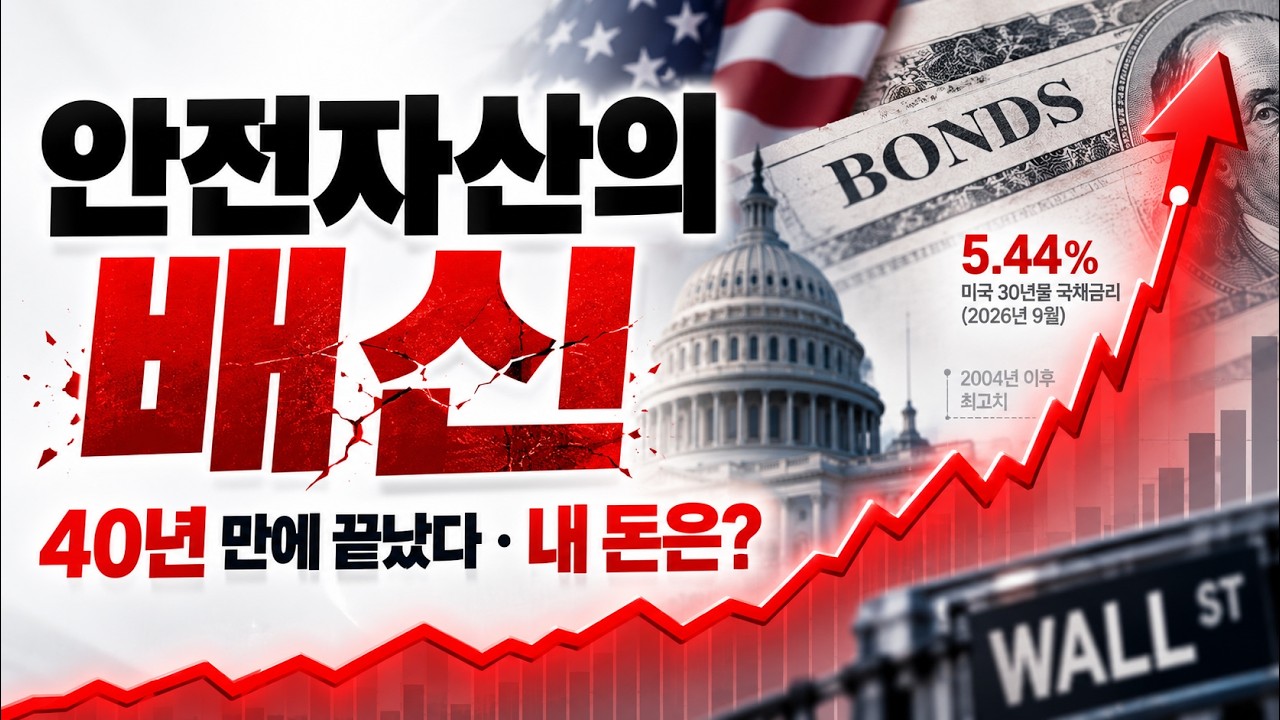
미국 30년물 국채 금리가 5.44%를 기록했다. 2004년 이후, 즉 22년 만의 최고치다. 10년물도 5.14%까지 급등했다. 지난 40년간 내려오던 금리 추세가 2020년을 기점으로 완전히 무너졌고, 이는 채권의 시대가 끝났다는 것을 의미한다. 그리고 과거, 채권 금리가 추세적으로 상승했던 시기(1966~1982년)가 어떤 시장을 만들었는지가 다음 국면의 지도가 된다.
채권의 시대가 끝났다 | 역사상 딱 3번뿐인 이 신호, 돈을 지키는 법
핵심 요약
- 40년 추세의 붕괴: 1980년대 초 미 국채 금리가 18% 고점을 찍은 뒤 40년간 추세적으로 하락했다. 금리 하락은 채권 가격 상승을 의미했고, 그래서 각국 연기금이 채권을 안전자산으로 포트폴리오에 담았다. 2020년 이후 이 추세가 역전됐다.
- 미국 재정의 악순환: 미국 정부 부채는 40조 달러(원화 약 5경)에 이르렀다. 재무부가 채권 매입(바이백)으로 금리를 누르려 했지만 시장이 다시 튀어 올랐고, 연준도 인플레이션 압력에 긴축 카드를 꺼내는 중이다.
- 공급 과잉의 삼중고: 정부의 확장 재정으로 국채 발행이 늘었고, 빅테크들이 AI 데이터센터 건설을 위해 회사채와 SPC를 통한 채권을 대량 발행했다. 채권 공급 과잉은 가격 하락과 금리 상승으로 이어진다.
- 1966~1982년의 교훈: 다우지수는 16년간 1,000포인트에서 횡보했지만 물가는 세 배 올랐다. 실질 수익률은 약 -70%. 당시의 니프티피프티(가는 놈들만 가는 장세)도 하이 인플레이션 앞에서 결국 폭락했다.
- 실러 CAPE 40배: 다트컴버블 정점(44.5배)에 이은 역사상 두 번째 고평가다. 결정타는 아직 나오지 않았지만 경계가 필요한 수준이고, 가치주·에너지·금이 과거 같은 국면의 수혜 후보다.
상세 정리
40년 채권 시대가 무너진 방식
1980년대 초 미 국채 장기금리가 18% 고점을 찍은 이후 2020년 코로나 시점까지 금리는 추세적으로 하락했다. 채권 금리 하락은 채권 가격 상승을 의미한다. 즉 지난 40년간 채권을 들고만 있어도 매년 이자를 받는 동시에 평가액이 증가했다. 각국 연기금이 채권을 포트폴리오의 기본 구성으로 삼은 이유가 여기에 있다.
2020년 이후 이 추세가 무너졌다. 금리 상승은 채권 가격 하락이고, 40년간 안전자산으로 여겨진 자산이 계속 폭락하는 국면이 이어지고 있다. 미국 재무부가 채권 금리를 낮추기 위해 매입(바이백)을 시도했지만 시장은 일시적으로 수그러들다가 다시 튀어 올랐다.
이것이 미국 정부에 주는 부담은 이자다. 미국 정부 부채는 약 40조 달러, 원화로 약 5경 원이다. 확장적 재정으로 국채를 계속 발행하는데 과거 큰 손이었던 중국과 일본도 예전만큼 받아주지 않는다. 금리가 오르면 이자 부담이 늘어나고, 재무부 입장에서는 금리를 안정시켜야 하는데 반대로 10년물이 5.2%를 돌파했다.
채권 공급 과잉의 삼중고
금리를 밀어 올리는 압력은 세 층위에서 겹친다. 첫째, 정부의 확장적 재정으로 국채 발행량이 늘었다. 둘째, 빅테크들이 AI 데이터센터 건설에 회사채를 대량 발행했고, 재무적으로 드러나지 않게 SPC(특수목적법인)를 설립해 채권을 발행하며 데이터센터 건설에 뛰어들고 있다. 채권 공급이 넘치면 가격은 떨어지고 금리는 오른다. 셋째, 에너지 인플레이션이 이어지고 있다. 미국의 이란 분쟁 이후 유가가 떨어졌다가 다시 WTI 기준 100달러를 넘었고, CPI는 3.4%를 기록하며 2% 목표가 요원한 상황이다.
연준의 태도도 바뀌었다. 워시는 본래 매파 성향이고, 워시가 임명되면서 연준 내 매파 위원들의 공격적 발언이 힘을 얻고 있다. 인플레이션 압력이 지속되고, 경기는 뜨겁고, 기업 설비투자는 증가하며, 실업률은 안정적이라는 점에서 긴축 논리가 들어맞는다. 10월 금리 인상 가능성이 60%를 넘어섰다는 시장 전망도 있다. 트럼프 행정부는 11월 중간선거를 앞두고 이 지표들이 받쳐주지 못하는 상황에 놓였다.
1966~1982년: 채권 금리 상승기의 지도
이런 국면은 처음이 아니다. 대공황 이후 경제 발전을 거듭하며 1960년대부터 80년대 초까지 미 국채 금리는 추세적으로 상승했다. 트리거는 베트남 전쟁이었다. 전쟁 비용의 재정 확장으로 국채가 대량 발행됐고, 시장에 국채가 넘쳐났다.
이 기간의 주식시장이 주는 교훈이 핵심이다. 다우지수는 1966년과 1982년 모두 1,000포인트였다. 16년간 명목 지수는 제자리였다. 그런데 이 기간 미국 물가는 세 배 올랐다. 명목으로는 본전처럼 보이지만 실질 수익률은 약 -70%다. 1천만 원이 16년 뒤에도 1천만 원으로 남아 있어도, 그 사이 경차가 3천만 원이 됐다면 실질 가치는 70% 하락한 것이다.
당시에도 올라가는 국면은 있었다. 니프티피프티라 불리는 가는 놈들만 가는 장세에서 코카콜라 같은 소수 성장주가 시장을 주도했다. 그런데 그 니프티피프티 장세도 하이 인플레이션과 금리 인상 앞에서 결국 반토막 이상 하락했다. 지금의 AI 데이터센터·반도체·AI 인프라 주도 시장과의 유사성이 여기서 지적된다. 금리가 추세적으로 오르면 할인율 압박이 커지고, 준비가 필요하다.
지금의 대응: 지키는 투자
금리 인상기에 과거 시장에서 강세를 보인 것은 내재가치가 있는 가치주, 에너지, 원자재였다. 2021~2022년에도 같은 패턴이 나타났다. 현금 창출 능력이 뛰어난 종목에 관심을 가질 시기가 다시 오고 있다는 것이 이 관점의 결론이다. 금도 참고 대상이다. 닉슨의 금본위제 탈피 이후 1970년대에 금값이 폭등했던 사례처럼, 채권 금리 상승기에 금이 다시 오르는 국면이 올 수 있다는 것.
경고 신호로 실러 경기조정 PER이 제시된다. 현재 40배로 사상 두 번째 수준이다. 역사상 최고는 닷컴버블 정점의 44.5배, 그 이전 두 번째는 대공황 직전의 32배였다. 고평가 상태에서 언제 터져도 이상하지 않은 시장이지만 결정타는 아직 나오지 않았다는 평가다. 따라서 새 현금을 투입해 비중을 늘리기보다 기존 자산을 관리하며 지키는 투자에 무게를 둘 시기라는 것. 미 실질금리 상승은 현금의 가치가 높아진다는 의미이기도 하다.
앞으로 지켜봐야 할 지표도 제시된다. 실질금리(10년물 TIPS), 기대인플레이션, 장단기금리차, 텀프리미엄. 이 지표들은 복합적으로 해석해야 하고 일반인이 접하기 어렵다는 점도 인정되지만, 감시 대상으로 명시된다.
보는 포인트
- 금리 추세의 전환점: 금리 하락기와 상승기에서 안전자산의 정의가 정반대가 된다는 것. 40년 통용된 상식의 만료
- 명목 vs 실질: 16년간 지수가 제자리여도 물가가 세 배 오르면 실질 -70%라는 계산. 명목 수익률의 함정
- 니프티피프티의 교훈: 극단적 양극화 장세도 금리 인상 앞에서는 버티지 못했다는 역사
- 채권 공급 과잉의 삼중고: 정부 재정, 빅테크 회사채와 SPC, 에너지 인플레이션이 겹치는 구조
- 실러 CAPE 40배의 의미: 역사상 두 번째 고평가가 신호하는 것과, 결정타 부재 상황에서의 대응
원본 정보
- 채널: 경제 & 투자 CLASS : 경제적 자유로 가는 열차
- 게시일: 2026-09-28
- 영상: https://www.youtube.com/watch?v=GOS0wFQcZ4U
- 길이: 약 25분 · 조회수 약 300 회 (2026-09 기준)
- 유의: 수치는 영상 자막 기반이라 일부 오차 가능. 시장 전망은 제작자 관점이며 투자 판단은 본인 책임