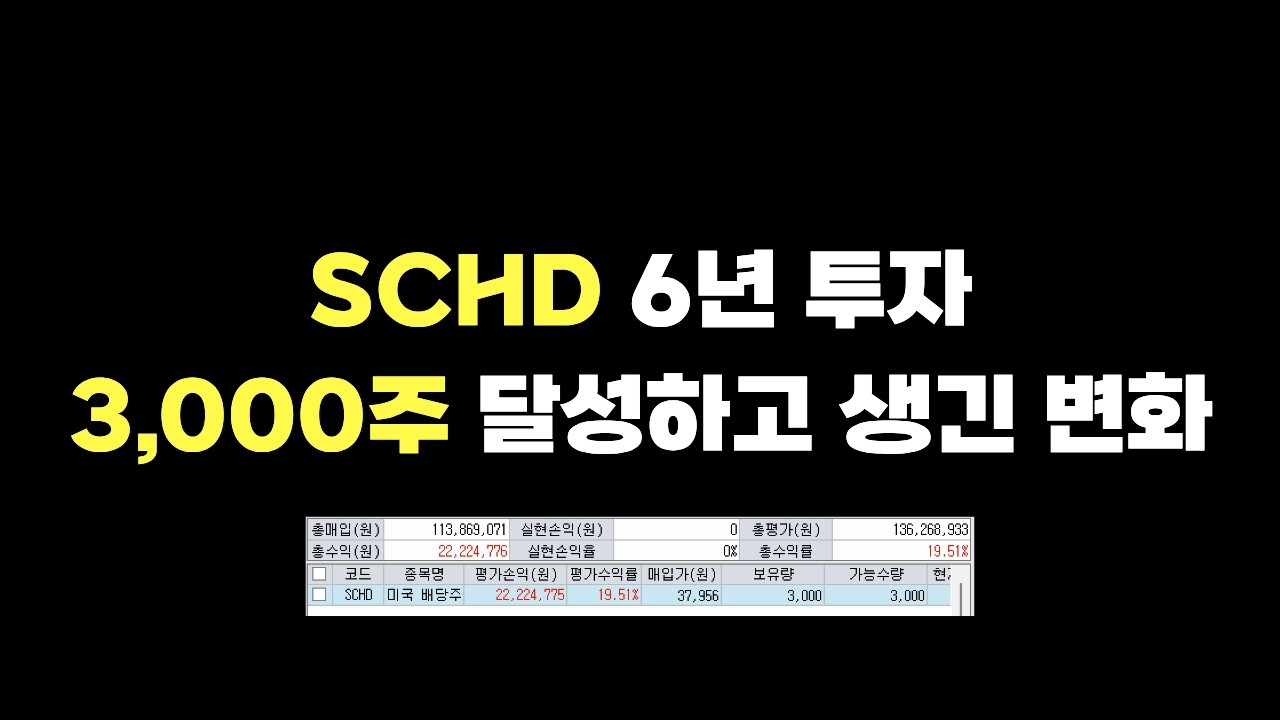
배당주 ETF SCHD를 2021년부터 6년간 적립한 투자자가 3,000주 달성을 기록하며 실제 수치를 공개했다. 원금 약 1억 1천만 원, 배당 포함 평가액 약 1억 3,600만 원. 화려한 수익률은 아니지만, 5년간의 횡보와 조롱을 견딘 뒤에 도달한 현금흐름 구조가 이 기록의 본질이다.
SCHD에 6년 투자 및 3,000주 달성하고 생긴 변화
핵심 요약
- 6년 적립의 실제 수치: 투자 원금 약 1억 1천만 원, 손익 반영 평가액 약 1억 3,600만 원. 과거 30%까지 수익률이 올랐다가 최근 조정으로 줄었다.
- 5년 횡보기의 심리적 난관: 2021년부터 25년까지 약 5년간 주가가 횡보했다. 유튜브와 커뮤니티에서는 조롱과 비난이 난무했고, 매도 버튼을 누르기 직전까지 간 적이 한두 번이 아니었다.
- 견딘 이유: “10년은 꾸준히 해보자"는 마인드로 매도하지 않았다. 올해 1월부터 주가가 상승하며 S&P500보다 토탈리턴이 좋은 몇 안 되는 ETF 중 하나가 됐다.
- 배당의 성장 궤적: 세후 배당이 2021년 18달러에서 시작해 22년 191달러, 23년 528달러, 24년 811달러, 25년 1,702달러로 늘었다. 올해 기준 연 400만 원(월 30만 원) 수준.
- 재투자 복리 구조: 배당을 생활비로 쓰지 않고 전부 재투자하면 400만 원으로 약 86주를 추가 매수할 수 있고, 내년 배당이 늘어나는 복리 구조가 된다.
상세 정리
6년 적립의 실제 수치
2021년부터 꾸준히 매수해 6년 만에 3,000주를 달성한 기록이다. 투자 원금은 약 1억 1천만 원, 손익 반영 총 평가금액은 약 1억 3,600만 원이다. 수익률은 과거 30%까지 상승했으나 최근 SCHD 주가 조정으로 다소 내려온 상태다.
적립 방식은 평범하다. 월급이 들어오면 조금씩 쪼개서 매수하고, 여행 자금을 아껴 매수하고, 성과급이 들어오면 그것으로 매수하는 것의 반복이다.
5년 횡보기: 매도 버튼 직전까지
이 투자가 쉽지 않았다는 것이 이 기록의 핵심이다. 2021년 시작부터 25년까지 약 5년간 SCHD는 횡보했다. 주가가 오르지도 내려가지도 않는 구간에서 유튜브와 토스 커뮤니티의 SCHD 관련 검색에는 조롱과 비난이 난무했다. “주가도 안 오는데 왜 사냐”, “차라리 TQQQ가 이득이다”, “커버드콜 ETF가 낫다” 같은 대안론과 악플이 함께였다.
심리적 압박은 유사 상품과의 비교에서 커졌다. 비슷한 배당 ETF인 디젠(DGR)이 그 기간 퍼포먼스가 좋았기 때문에, SCHD를 팔고 배당은 적어도 주가 상승이 좋은 대안으로 갈아탈까 고민을 반복했다. 결국 “10년은 꾸준히 해보자"는 마인드로 매도하지 않았고, 올해 1월부터 주가가 상승하기 시작했다. 현재는 S&P500보다 토탈리턴이 좋은 몇 안 되는 ETF 중 하나가 됐으며, 앞으로의 보장은 없지만 “SCHD는 횡보로 끝나는가"라는 우려는 덜어낼 수 있게 됐다.
매수 타이밍에 대한 투자자의 역설적 팁도 소개된다. SCHD 커뮤니티나 자기 채널 댓글에 악플이 달리기 시작하면 분할매수하면 된다는 것. 감정적 비난이 몰리는 시점이 심리적 저점이라는 경험칙이다.
배당의 성장 궤적과 재투자 복리
연도별 세후 배당 기록이 구체적으로 공개됐다. 2021년 18달러로 시작해 2022년 191달러, 2023년 528달러, 2024년 811달러, 2025년 1,702달러, 그리고 올해 9월까지 합산 1,759달러다. 올해 12월까지 배당 성장률을 작년 대비 3%로 가정하면 올해 총 배당은 세후 약 400만 원, 월 30만 원 이상이다.
이 배당금을 생활비로 쓰지 않고 전부 재투자하고 있다는 점이 복리 구조의 핵심이다. 400만 원으로 현재가 기준 약 86주를 추가 매수하면 내년 3월 배당금이 그만큼 늘어난다. 매년 배당이 늘어나는 복리 구조다. 배당 성장률 7%, 물가 상승률 3%를 반영해 계산하면 30년 뒤 은퇴 시점에 세후 월 250만 원 수준의 현금흐름이 가능하다는 계산이다. 여기에 연금과 퇴직연금의 나스닥 ETF 수령을 더하면 노후 현금흐름 구성이 완성되는 그림이다.
3,000주가 주는 심리적 변화
배당 규모가 커진 것의 의미는 금액 이상이다. 지금 당장 회사를 퇴사할 수 있는 수준은 아니지만, 월급이 없어도 스스로 매달 30만 원을 벌 수 있다는 사실이 출근할 때 든든함을 준다. 월급에 대한 의존도가 낮아질수록 심리적 부담이 줄고 회사 퍼포먼스도 나아진다는 관찰까지 이어진다.
단, 우려 요인도 명시된다. 올해 SCHD 배당 성장률이 3% 수준일 가능성이라는 것. 과거에도 2023년에 3%대 성장 후 2024년에 12% 성장한 케이스가 있었으므로 앞으로 몇 년은 지켜볼 필요가 있다. 다음 목표는 4,000주다.
보는 포인트
- 적립 투자의 실제 시간표: 6년이 걸린 기록이 보여주는 배당 적립의 현실적 속도
- 횡보기의 심리 관리: 5년간의 조롱과 유사 상품 유혹을 견디는 방법(10년 마인드)
- 악플 매수법: 커뮤니티 감정이 극단화되는 시점이 분할매수 시점이라는 경험칙
- 재투자 복리의 구조: 배당을 쓰지 않고 돌리는 것이 만드는 매년의 성장
- 배당 성장률의 변동성: 단년도 성장률(3%)로 장기 결론을 내지 말라는 자기 경계
원본 정보
- 채널: 김도근
- 게시일: 2026-09-28
- 영상: https://www.youtube.com/watch?v=olFqCINJ6aA
- 길이: 약 5분 · 조회수 약 80 회 (2026-09 기준, 게시 직후)
- 유의: 수치는 영상 자막 기반이라 일부 오차 가능. 개인 투자 사례이며 투자 판단은 본인 책임