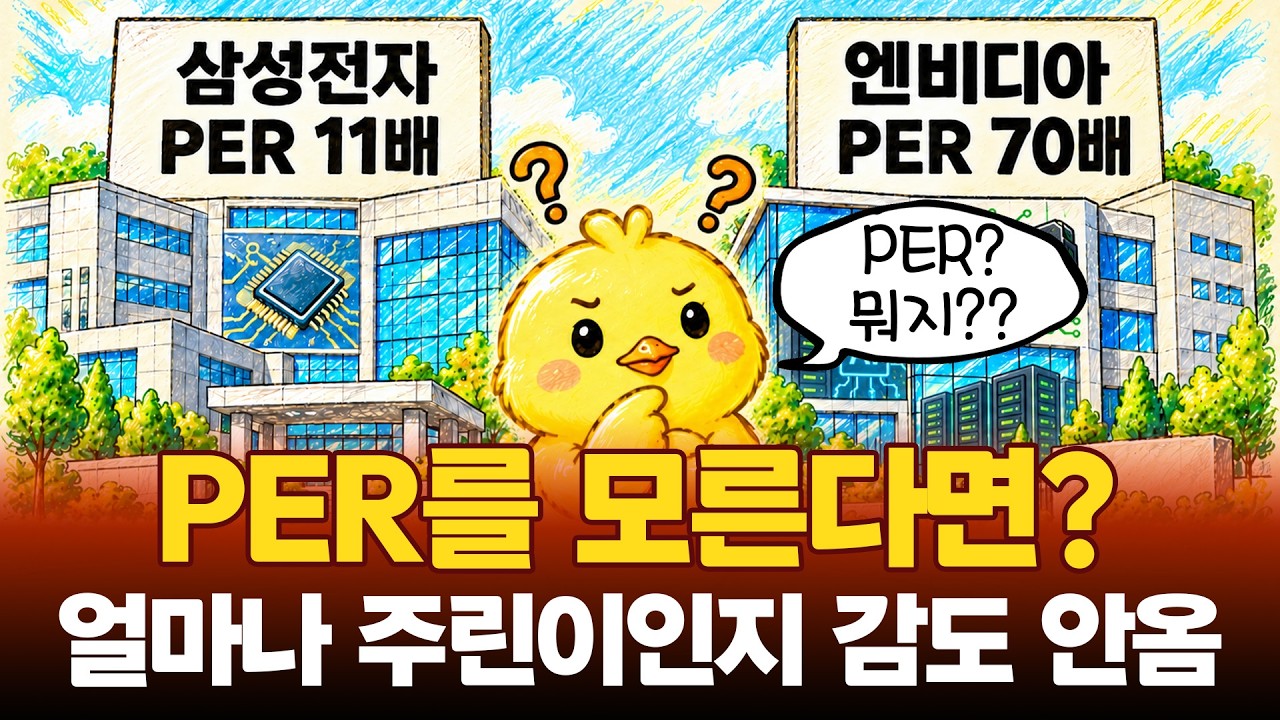
연 순이익 1억 원인 카페를 10억에 산다면, 원금 회수에 10년이 걸린다. 그 숫자가 바로 PER이다. 주식초등학교 주린이 오디세이 1화는 이 한 문장으로 시작해, 시가총액을 당기순이익으로 나눈 배수로 저평가·고평가를 읽는 법을 빠르게 정리한다.
[1화] PER 안 보고 주식했다면, 눈감고 주식하는 겁니다! [주린이 오디세이]
핵심 요약
- PER = 시가총액 ÷ 당기순이익: 지금 이익이 유지되면 원금을 회수하는 데 걸리는 대략의 햇수다.
- 매출이 아니라 순이익으로 나눈다: 삼성전자 예시에서 매출 약 330조가 아니라 당기순이익 약 45조를 쓴다.
- 낮을수록 싸 보이지만 성장 기대가 없으면 함정: 사양 산업의 PER 3~4배는 ‘비지떡’일 수 있다.
- 고성장주는 PER 50~70배도 소화: 미래 이익 폭발 기대가 가격에 선반영된다.
- 비교는 동종업계·자사 과거 3~5년 평균 두 축으로만 해도 감각이 선다.
상세 정리
카페 비유에서 주식으로
인수 가격은 시가총액, 1년 수익은 당기순이익에 대응한다. PER 10은 “지금처럼 벌면 10년 뒤에 산 가격만큼 번다”는 뜻이다. 원금 회수가 빠를수록 유리하니 숫자가 낮을수록 저평가, 높을수록 고평가로 읽히는 것이 기본이다.
삼성전자 vs 엔비디아
2025년 기준 예시로 삼성전자 시가총액 약 770조 ÷ 당기순이익 약 45조 ≈ PER 17, 즉 회수에 약 17년. 반면 AI 반도체 기대를 한몸에 받는 엔비디아류는 기대가 정점일 때 PER 50~70배를 넘기기도 한다. 당장은 적더라도 내년·내후년 이익이 크게 늘 것이라는 전망이 높은 배수를 지탱한다.
반대로 성장이 멈춘 전통 제조·사양 산업은 올해 이익만으로 PER이 매우 낮아 보여도, 미래 이익 증가 기대가 없으면 매수세가 붙지 않아 주가가 장기간 정체할 수 있다.
주린이가 기억할 두 가지
- 동종업계 비교: 삼성전자는 SK하이닉스·마이크론 같은 반도체끼리. 산업·역할마다 평균 PER이 다르다.
- 과거 자신과 비교: 관심 종목의 현재 PER이 최근 3~5년 평균보다 높은지 낮은지로 ‘역사상 비싼 구간인지’를 가늠한다.
보는 포인트
- PER을 “마법의 절대 숫자”가 아니라 회수 기간·기대 성장의 패키지로 읽기
- 매출 착시에 빠지지 않고 당기순이익을 분모로 쓰는 습관
- 저PER 사양주 vs 고PER 성장주의 대칭 구조
원본 정보
- 채널: 주식초등학교
- 게시일: 2026-09-07
- 영상: https://www.youtube.com/watch?v=yHIOat4LvsM
- 길이: 약 4분 28초 · 조회수 약 4,468회 (수집 시점 기준)
- 시리즈: 주린이 오디세이 1화