7년째 월정립 매수를 공개하는 투자자의 87번째 기록. 순정 ETF와 커버드콜의 선택 기준, 계좌별 ETF 매핑법, 달러 RP를 활용한 환율 대응 전략을 정리했습니다.
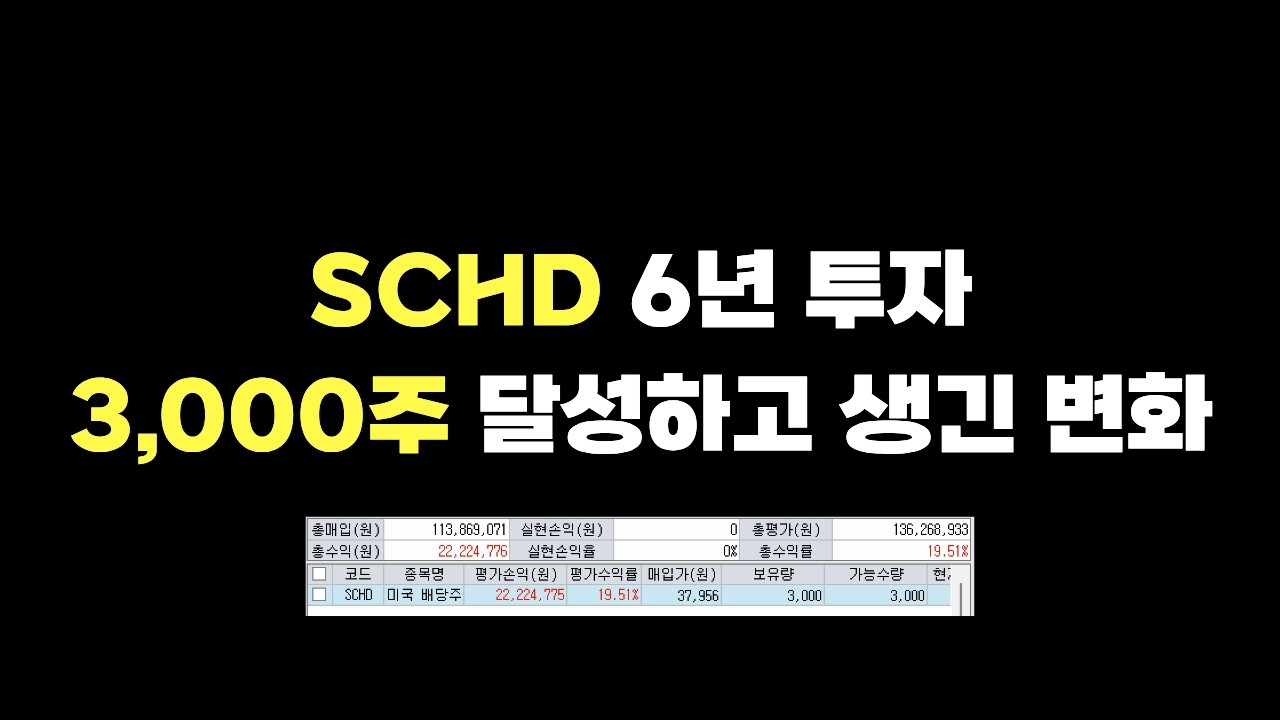
SCHD를 6년간 적립해 3,000주를 달성한 투자자의 실제 기록. 원금 1.1억, 평가액 1.36억, 5년 횡보기의 심리, 세후 배당 400만 원과 재투자 복리 구조까지 정리했습니다.
우량 자산의 기준은 '제3자에게 물어봤을 때 설명이 필요 없는가'다. 미국 주식, 금, 비트코인, 서울 부동산의 네 가지와, 정답지를 두고 개잡주와 이상한 자산으로 가는 이유를 정리했습니다.
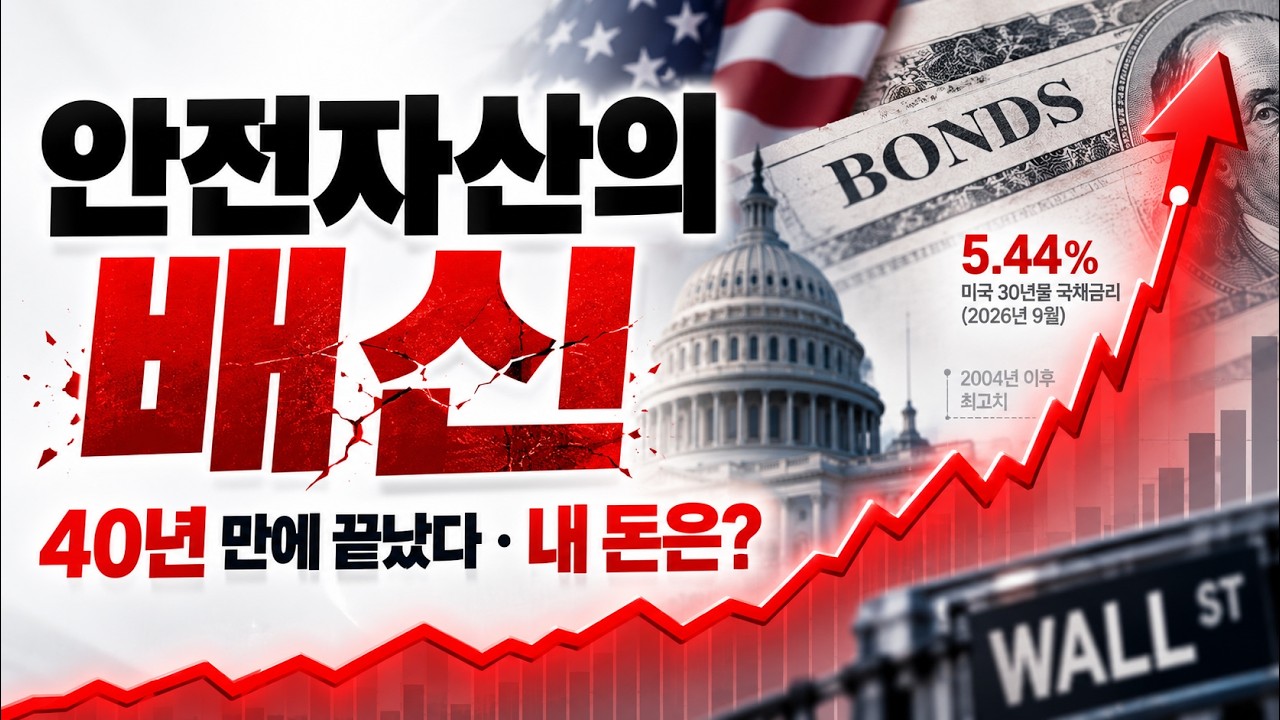
미 30년물 국채가 22년 만에 최고치를 기록했다. 40년간 내려오던 금리 추세가 무너지며 채권의 시대가 끝났고, 1966~1982년의 역사가 다음 국면을 보여준다. 가치주와 현금, 실러 CAPE 40배의 경고.
1억이 30년이면 17억이 된다. 달러 환차를 더하면 20억이다. 그런데 5억 주담대로 산 10억 아파트가 30년 뒤 100억이 될 확률은 낮다. 복리, 기회비용, ROE로 계산한 내 집 마련 vs ETF 정기적립.
AI의 시대는 훈련(GPU·HBM), 추론(메모리), 에이전트(CPU)로 이어진다. 에이전트 AI 시대에 GPU당 CPU 비중이 1:1까지 늘어나는 구조와, 인텔의 파운드리 적자 축소, AMD의 데이터센터 매출 107% 성장, ARM의 점유율 확대 가능성을 정리했습니다.
미국 10년물 국채 금리가 19년 만에 5.2%를 돌파했다. 매수 주체가 연준과 중앙은행에서 개인으로 바뀐 것이 고금리 장기화의 구조적 이유고, 그 충격은 부동산에 집중되며 주식은 ROE가 방패가 된다.
사회 초년생은 ISA로 목돈 형성과 투자를 시작하고, 55세 전후로 적립기와 인출기를 나눠 설계한다. 주식·채권·금·현금의 자산배분과 리밸런싱, 배당·원자재 ETF를 고르는 기준을 정리합니다.
배당을 다 쓰고도 원금이 늘어난 커버드콜과, 15% 배당을 받고도 마이너스인 커버드콜이 공존한다. 콜옵션 프리미엄의 원리와 테마별 변동성이 만드는 수익률 격차를 정리했습니다.